По данным консалтинговой компании IBC Real Estate на октябрь 2026 года, уровень вакантности в аутлетах двух столиц увеличился год к году практически в 2 раза и достиг 12,6% в Москве (+5,9 п.п. г/г) и 19,2% (+9,6 п.п. г/г) в Санкт-Петербурге. Совокупно за этот период было закрыто 80 магазинов и 2 точки общественного питания. Стоит напомнить, что на конец III квартала 2026 на рынке Москвы и Санкт-Петербурга работает 7 аутлетов (5 объектов в Москве и Московской области, 2 объекта в Санкт-Петербурге) общей арендопригодной площадью 180 тыс. кв. м.
Практически двукратный рост доли вакантных площадей в числе прочих факторов обусловлен продолжающимся сокращением количества магазинов международных игроков, на которых приходится 54% всех закрытий за год: 43 из 80 закрывшихся магазинов принадлежат иностранным ритейлерам. В частности, сразу несколько торговых точек закрыли Baldinini, Michael Kors и United Colors of Benetton.
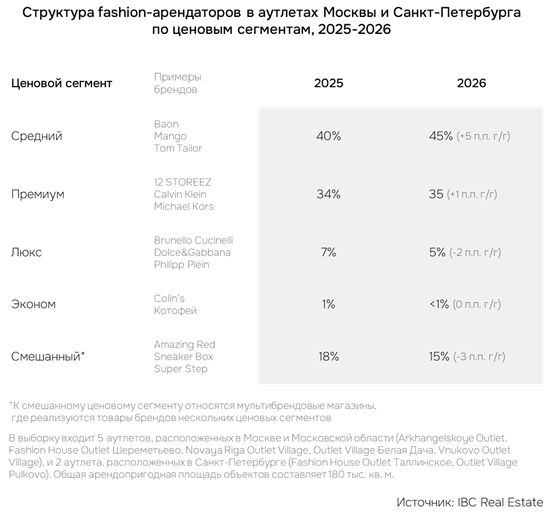
Увеличение доли свободных площадей усиливает необходимость трансформации существующих объектов и пересмотра состава арендаторов, ключевым драйвером изменения которого служит смещение в сторону среднего ценового сегмента предложения. Среди fashion-ритейлеров уже 45% (+5 п.п. г/г) площадей приходится на игроков в среднем ценовом сегменте. В то же время сокращается доля, занимаемая люксовыми fashion-брендами: на конец III квартала 2026 этот индикатор составил 5% (-2 п.п. г/г). Такое изменение структуры предложения позволяет расширить выбор брендовых товаров в более доступной ценовой категории, сохраняя при этом основную специализацию аутлетов – продажу одежды, обуви и аксессуаров известных марок по сниженным ценам.
С точки зрения страны происхождения, структура арендаторов за год существенно не изменилась. Доля российских ритейлеров составила 46% (+2 п.п. г/г), что на 15 п.п. выше, чем в 2020 году, когда отечественные бренды занимали лишь треть (31%) площадей. Среди других стран топ-5 представляют Италия (19%), Франция (7%), Германия (7%), США (6%) и Турция (5%).
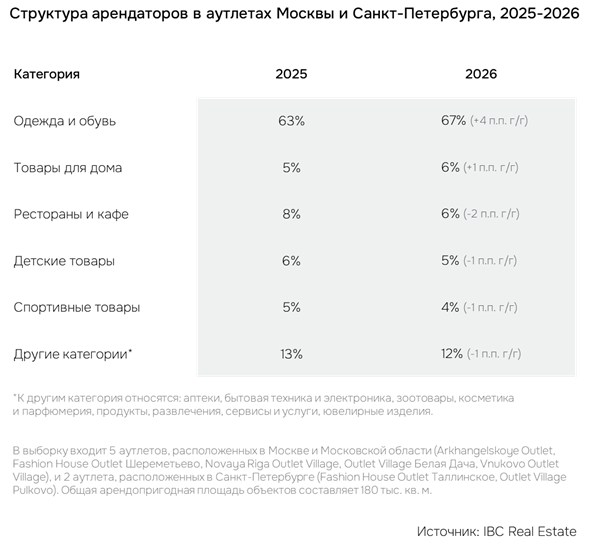
На фоне общего снижения посещаемости торговых центров, аутлеты конкурируют с классическими ТЦ не за трафик, а за спрос на качественные брендовые товары по сниженным ценам. Если традиционные ТЦ остаются местом регулярных покупок, досуга и гастрономии, то основной целью поездки в аутлет является выгодное приобретение товаров известных марок, прежде всего одежды и обуви. Несмотря на изменения в составе арендаторов, категория «одежда и обувь» сохраняет в аутлетах лидирующие позиции (67%) – почти в 3 раза больше, чем в обычных ТЦ Москвы (25%). При этом fashion-направление, в том числе премиальный и люксовый сегменты, активно продолжает развиваться в онлайн через универсальные (например, OZON Select, раздел «Бренды» на Wildberries, Яндекс Маркет Ultima) или специализированные (например, Lamoda Premium, ЦУМ Outlet) маркетплейсы, а также собственные интернет-магазины ритейлеров. За счет функции верификации оригинальности товаров, удобства оформления заказов, качественной доставки и упаковки товаров часть потребителей переориентировалась на онлайн-каналы.
Дальнейшее развитие аутлетов Москвы и Санкт-Петербурга возможно за счет трансформации концепций существующих объектов. Сегодня наблюдается активное развитие событийной составляющей, дополняющей основную торговую функцию. Например, в третьем квартале 2026 года в аутлетах Москвы можно было посетить праздники для домашних животных и их хозяев (Лапки Фест в Outlet Village Белая Дача и Хвостатый пикник в Novaya Riga Outlet Village), выставки ретро автомобилей (Arkhangelskoye Outlet, Outlet Village Белая Дача), гриль-фестиваль (Novaya Riga Outlet Village), гаражные распродажи (Arkhangelskoye Outlet, Vnukovo Outlet Village) и другие открытые мероприятия.
“Двукратный рост доли вакантных площадей в аутлетах Москвы и Санкт-Петербурга свидетельствует об усилении на рынке структурных последствий.
В условиях ограниченного количества операторов, которые продолжают развиваться и готовы занимать площади в объектах такого формата, основной фокус внимания смещается на наращивание посещаемости за счет проведения различных мероприятий. При этом, с учетом удаленности аутлетов от основных городских зон притяжения, для поддержания устойчивого покупательского потока только событийной активности недостаточно. Данная стратегия не способствует росту спроса со стороны арендаторов и не позволяют компенсировать снижение привлекательности формата для посетителей,” – комментирует Екатерина Ногай, руководитель департамента исследований и аналитики IBC Real Estate.